Para enxergar o atraso antes que ele vire falta de caixa, o financeiro precisa olhar o contas a receber por idade do atraso e por mudança de comportamento do cliente, toda semana, e não só o saldo em aberto no fim do mês. Quem vê o atraso no dia em que ele acontece cobra a tempo. Quem vê no fechamento já está financiando o cliente com o próprio caixa.
Neste artigo você vai ver por que o atraso costuma aparecer tarde, quais números o financeiro precisa acompanhar e como montar uma rotina simples de cobrança que não dependa da memória de ninguém.
O atraso que aparece quando o caixa já apertou
A cena é comum em empresa de todo porte. O diretor pergunta por que o caixa da semana está menor do que o previsto. Alguém abre o ERP, exporta os títulos em aberto, filtra na planilha e descobre: três clientes grandes estão atrasados há mais de 30 dias. Um deles nunca tinha atrasado.
A informação existia. O título estava vencido no sistema desde o primeiro dia. O problema é que ninguém olhou para ela até o caixa reclamar. E, nesse ponto, a conversa com o cliente já não é mais um lembrete. É uma negociação.
O momento torna isso mais caro. Levantamentos da Serasa Experian divulgados em 2026 mostram mais de 9 milhões de empresas negativadas no Brasil, a maior parte delas micro e pequenas. Com juros ainda altos, muitas empresas usam crédito para cobrir capital de giro. Em outras palavras: quando o seu cliente aperta, ele escolhe quem paga primeiro. Quem cobra antes e com informação recebe antes.
Por que o financeiro descobre o atraso tarde
Raramente é falta de cuidado da equipe. Quase sempre é a forma como a informação chega.
O relatório olha o saldo, não a idade. "Temos R$ 1,8 milhão a receber" diz pouco. O que importa é quanto disso está vencido, há quanto tempo e com quem.
A planilha é atualizada quando dá. Se o contas a receber depende de alguém exportar e montar a planilha, ele vai ficar para depois exatamente nas semanas mais cheias, como a do fechamento.
Ninguém compara o cliente com ele mesmo. Um cliente que sempre pagou em dia e atrasou 10 dias é um sinal muito mais importante do que um cliente que sempre atrasa 10 dias. Sem histórico, os dois parecem iguais.
A baixa atrasa. Recebimentos que entram no banco, mas só são baixados no sistema dias depois, poluem a lista de vencidos. A equipe passa a desconfiar do relatório e deixa de usá-lo.
Comercial e financeiro não conversam. O vendedor sabe que o cliente está passando por dificuldade. O financeiro só descobre quando o boleto não é pago.
Os números que o financeiro precisa ver toda semana
Não é preciso um painel com 20 gráficos. Cinco informações resolvem a maior parte das decisões de cobrança.
Aging do contas a receber. O saldo separado por faixa: a vencer, vencido de 1 a 15 dias, de 16 a 30, de 31 a 60 e acima de 60. É a fotografia da carteira. Quando a faixa de 31 a 60 cresce de uma semana para outra, o problema está começando.
Concentração dos vencidos. Quantos clientes respondem por 80% do valor vencido. Em geral, são poucos. É por eles que a cobrança começa.
Clientes com mudança de comportamento. Quem atrasou pela primeira vez, ou quem passou a atrasar mais do que a própria média. É o alerta mais valioso e o que quase ninguém acompanha.
Prazo médio de recebimento. Quantos dias, em média, a empresa leva para receber depois da venda. Se ele sobe, o caixa vai sentir, mesmo sem nenhum calote.
Previsão de entrada das próximas quatro semanas. O que deve entrar, já descontado o que historicamente atrasa. É o número que liga a cobrança ao fluxo de caixa.
Com esses cinco números atualizados toda segunda-feira, a reunião de caixa deixa de ser uma surpresa e passa a ser uma lista de ações.
Um cenário comum: o cliente que sempre pagou em dia
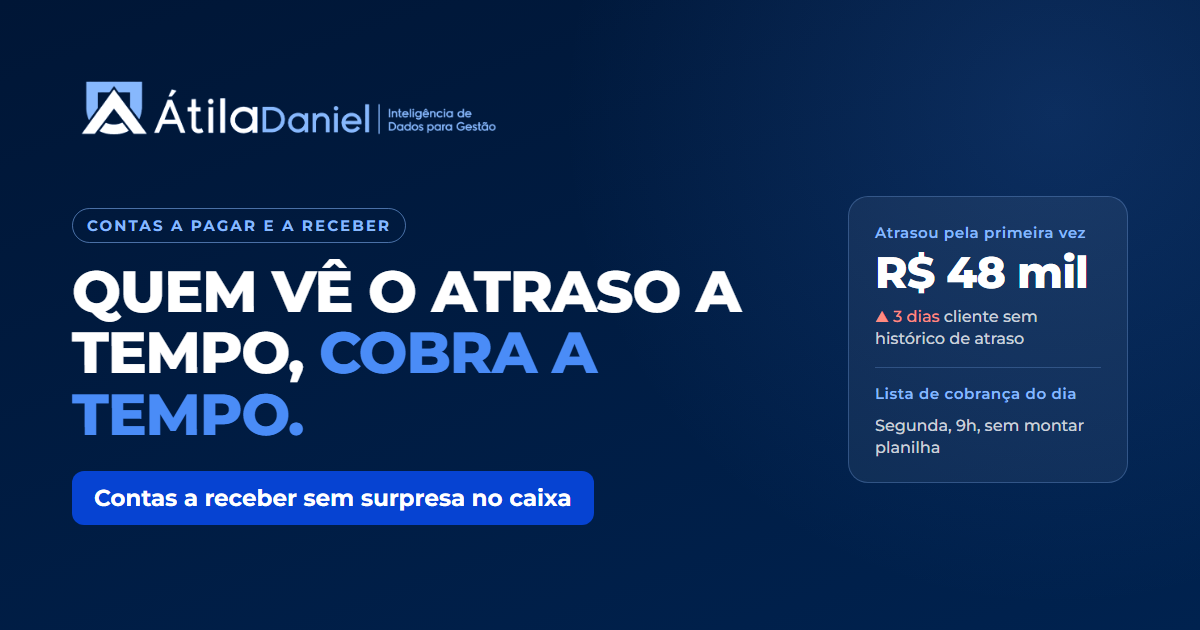
Imagine uma distribuidora com 120 clientes ativos. Um deles, uma construtora, compra todo mês e paga sempre no vencimento há três anos. Em agosto, o boleto de R$ 48 mil vence numa sexta e não é pago. Na segunda, o relatório de contas a receber ainda não foi atualizado, porque a equipe está no fechamento. Na outra semana, chega o pedido seguinte da construtora, e o comercial libera, porque o cliente é bom.
Quando o financeiro monta o aging, no início de setembro, a construtora já deve R$ 96 mil, com o primeiro título vencido há 25 dias. A conversa, que poderia ter sido um telefonema amigável no primeiro dia, vira uma renegociação em parcelas.
Nada nesse cenário exige um sistema sofisticado. Bastaria uma regra simples, "cliente sem histórico de atraso que atrasou mais de 3 dias entra na lista do dia", e alguém olhando essa lista toda manhã. O dado estava no ERP desde a sexta-feira. Faltou ele chegar a quem decide.
É por isso que a mudança de comportamento vale mais do que o tamanho do atraso. O cliente que sempre atrasa já está no preço e na política de crédito. O cliente bom que começa a atrasar é o primeiro sinal de um problema que ainda não apareceu em nenhum outro lugar.
O que as pessoas tentam primeiro (e por que não resolve)
"Vamos cobrar mais forte." Sem saber quem cobrar primeiro, a equipe gasta energia com o cliente que atrasa sempre 5 dias e deixa passar o cliente grande que atrasou pela primeira vez.
"Vamos apertar o crédito para todo mundo." Reduz o risco, mas também reduz a venda para os bons pagadores. A política de crédito precisa de dado por cliente, não de uma regra única.
"Vamos terceirizar a cobrança." Pode fazer sentido para valores antigos. Para o atraso recente, a cobrança mais eficiente ainda é a da própria empresa, feita cedo e com educação.
"Vamos montar uma planilha melhor." É um bom começo, mas se ela depende de alguém atualizar na mão, vai atrasar justamente quando mais importa.
O que resolve é ter a informação certa, atualizada sem esforço e com um responsável por agir sobre ela.
A base que sustenta tudo: dado confiável no contas a receber
Antes de qualquer indicador, três cuidados evitam que o relatório perca a confiança da equipe.
Baixa no dia. O recebimento que entrou no banco precisa ser baixado no sistema no mesmo dia, ou o mais perto disso. Conciliar o extrato com os títulos todos os dias, e não só no fechamento, elimina o "vencido que já foi pago".
Cadastro de cliente único. O mesmo cliente com dois cadastros, um por filial, esconde o tamanho real do atraso. Um CNPJ, um cliente.
Regra escrita de inadimplência. A partir de quantos dias o cliente é considerado inadimplente? Quando ele é bloqueado para novas vendas? Quem decide a exceção? Escrever isso tira a cobrança do improviso e da relação pessoal.
Uma rotina de cobrança que não depende da memória de ninguém
Com a base organizada, a rotina pode ser simples e semanal.
Segunda, 9h: lista do dia. O aging é atualizado automaticamente e gera a lista de cobrança: quem venceu ontem, quem passou de 15 dias, quem mudou de comportamento.
Contato escalonado. Lembrete amigável um dia antes do vencimento. Contato no primeiro dia de atraso. Ligação do financeiro aos 10 dias. Envolvimento do comercial aos 20. Bloqueio de novas vendas pela regra escrita.
Mensagens prontas, mas revisadas. Os textos de cobrança seguem o tom da empresa e já trazem o título, o valor e o link do boleto. Nenhuma mensagem sai sem alguém olhar.
Registro do retorno. Cada contato e cada promessa de pagamento ficam registrados. Na semana seguinte, a lista já mostra quem prometeu e não pagou.
Revisão mensal da política. Uma vez por mês, o financeiro olha os números consolidados e ajusta limites de crédito por cliente, com dado e não com impressão.
Nada disso exige um sistema caro. Exige que o dado chegue sozinho e que a rotina tenha dono.
Onde a IA e a automação entram, sem tirar o controle
Boa parte dessa rotina é repetitiva e segue sempre os mesmos passos. É exatamente o tipo de trabalho que pode sair da mão da equipe.
Montar o aging a partir do arquivo de títulos que o ERP exporta, sempre no mesmo formato, com a conferência do total contra o saldo de clientes.
Cruzar o extrato com os títulos e apontar o que foi pago e ainda não foi baixado.
Identificar a mudança de comportamento, comparando cada cliente com o próprio histórico.
Rascunhar as mensagens de cobrança no tom da empresa, para alguém revisar e enviar.
A regra é uma só: a IA prepara, a pessoa decide. Toda rotina que mexe com valor termina com uma conferência de totais, e nenhuma mensagem vai para o cliente sem revisão humana. A IA erra, e o financeiro precisa conseguir provar cada número.
Como começar na segunda-feira
Exporte os títulos em aberto e monte o aging por faixa, mesmo que à mão desta vez.
Liste os cinco clientes que concentram o maior valor vencido e os que atrasaram pela primeira vez.
Escreva a regra de inadimplência em uma página e valide com a diretoria e com o comercial.
Meça o tempo que essa montagem levou. Esse número mostra quanto vale automatizar a rotina.
Se a montagem levou uma tarde, você acabou de descobrir uma rotina que deveria rodar sozinha toda segunda-feira.
Quem vê o atraso a tempo, cobra a tempo.
Se o seu financeiro descobre o atraso só no fechamento, me envie uma mensagem pelo contato do site. A primeira resposta já aponta por onde começar a organizar o contas a receber.